23°C 32°C
Uberaba, MG
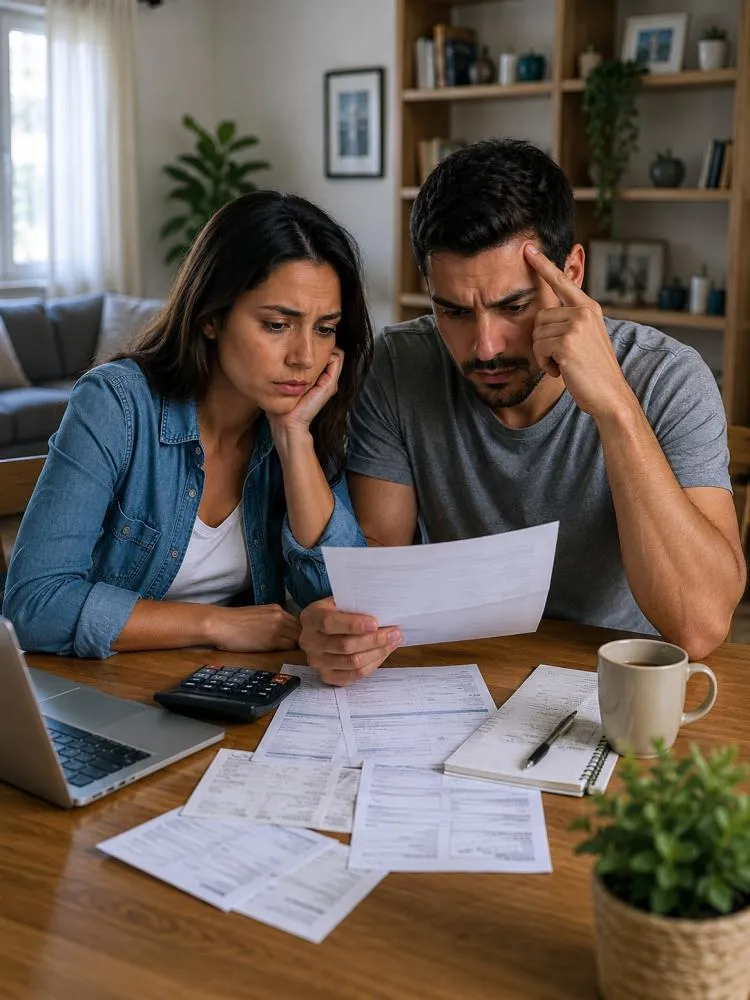
Um estudo divulgado pela Serasa Experian revelou que a renda familiar e o contexto financeiro do domicílio podem impactar diretamente os índices de inadimplência no Brasil. Segundo a pesquisa, consumidores que vivem em residências com maior renda apresentam menor probabilidade de atrasar pagamentos, mesmo quando possuem renda individual mais baixa.
Os dados apontam que o percentual de inadimplentes pode cair até 31% entre idosos e cerca de 24% entre jovens que vivem em domicílios com renda superior a cinco salários mínimos. Entre consumidores com renda individual de até dois salários mínimos, a inadimplência também apresentou redução de aproximadamente 17% quando inseridos em residências de maior poder aquisitivo.
O levantamento foi produzido com base na solução “Renda 360”, desenvolvida pela Serasa Experian, que utiliza cruzamento de dados como geolocalização, comportamento digital e contexto domiciliar para ampliar a análise tradicional de crédito. A proposta é complementar a avaliação individual dos consumidores com informações ligadas à realidade financeira da família e da rede de convivência.
No consolidado nacional, o percentual de inadimplentes cai de 11,4% para 8,1% quando comparados consumidores de domicílios de menor renda com aqueles de residências de maior poder econômico, representando redução próxima de 29%.
O comportamento também foi identificado na Região Sudeste, onde a inadimplência caiu de 12,3% para 9,9% entre moradores de domicílios com renda mais elevada.
O estudo ganha relevância em cidades do Triângulo Mineiro, como Uberaba, Uberlândia e Araguari, onde setores ligados ao comércio, serviços, agronegócio e financiamento têm forte participação na economia regional. Especialistas apontam que mudanças nos critérios de análise de crédito podem impactar diretamente desde financiamentos imobiliários até concessões de crédito para pequenos empresários e consumidores locais.
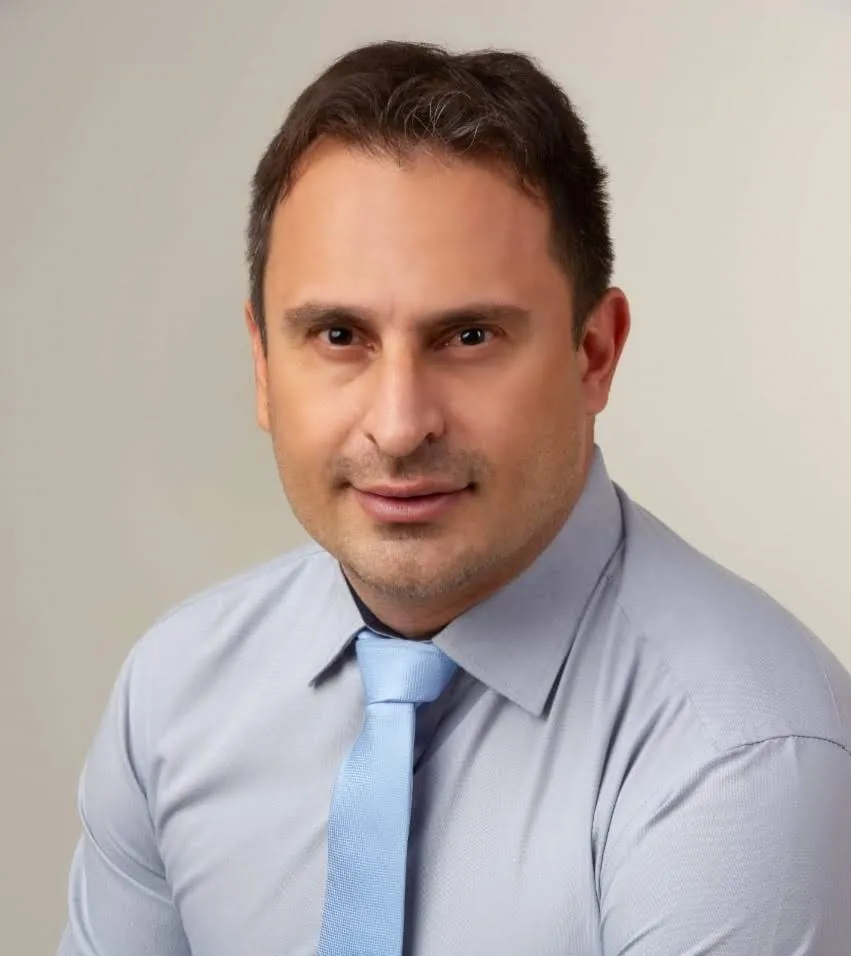
Segundo Eduardo Mônaco, vice-presidente de Crédito e Software Solutions da Serasa Experian, a incorporação de novas camadas de informação pode tornar as análises mais precisas e aderentes à realidade financeira dos consumidores. Ele destacou que o uso de tecnologia e dados atualizados contribui para decisões mais eficientes ao longo de toda a jornada de crédito.
A pesquisa também reforça a tendência crescente de utilização de inteligência de dados e comportamento digital nas análises financeiras, movimento que vem transformando o mercado de crédito no Brasil nos últimos anos.
Mín. 23° Máx. 32°