21°C 32°C
Uberaba, MG
O crescimento do endividamento das famílias brasileiras tem reacendido o debate sobre a importância de mecanismos de proteção ao consumidor. Em um cenário marcado por juros elevados, aumento do custo de vida e dificuldades financeiras, a Lei do Superendividamento (Lei nº 14.181/2021) consolidou-se como uma das principais ferramentas para auxiliar consumidores de boa-fé a reorganizarem sua vida financeira.
Dados da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), apontam que 81,6% das famílias brasileiras possuem algum tipo de dívida, o maior índice da série histórica. O levantamento também revela o crescimento da inadimplência e do número de pessoas que afirmam não ter condições de quitar seus débitos.
Criada para enfrentar essa realidade, a Lei do Superendividamento promoveu uma das mais importantes atualizações do Código de Defesa do Consumidor (CDC) desde sua criação, em 1990. Além de modernizar a legislação consumerista, a norma também trouxe alterações ao Estatuto do Idoso, ampliando a proteção de consumidores em situação de vulnerabilidade.
Entre os principais avanços está a possibilidade de repactuação das dívidas por meio de audiências de conciliação, reunindo consumidores e credores para a construção de um plano de pagamento compatível com a renda da família. O objetivo é garantir a quitação dos débitos sem comprometer o chamado mínimo existencial, ou seja, os recursos indispensáveis para despesas essenciais, como alimentação, moradia, saúde, educação e transporte.
A legislação também passou a exigir maior transparência na oferta de crédito, reforçando o dever de informação por parte das instituições financeiras e proibindo práticas de assédio ou pressão para contratação de empréstimos, financiamentos e outros produtos financeiros, especialmente quando direcionadas a idosos, aposentados e consumidores em condição de maior vulnerabilidade.
A CONSTRUÇÃO DA LEI
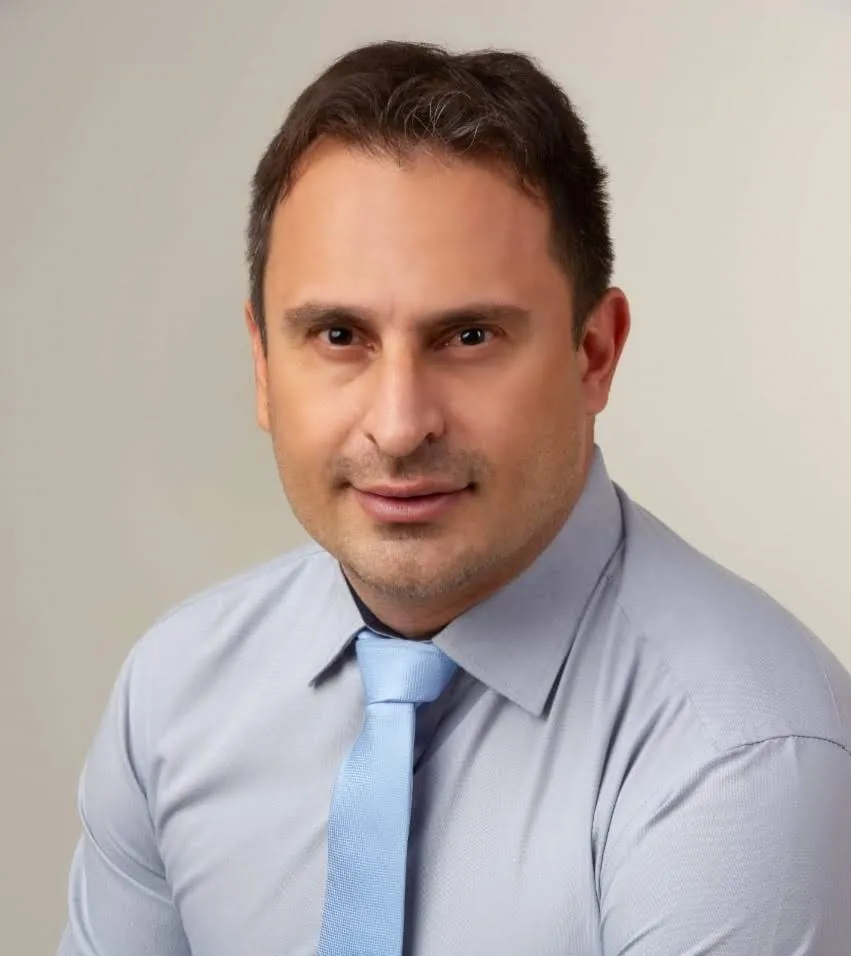
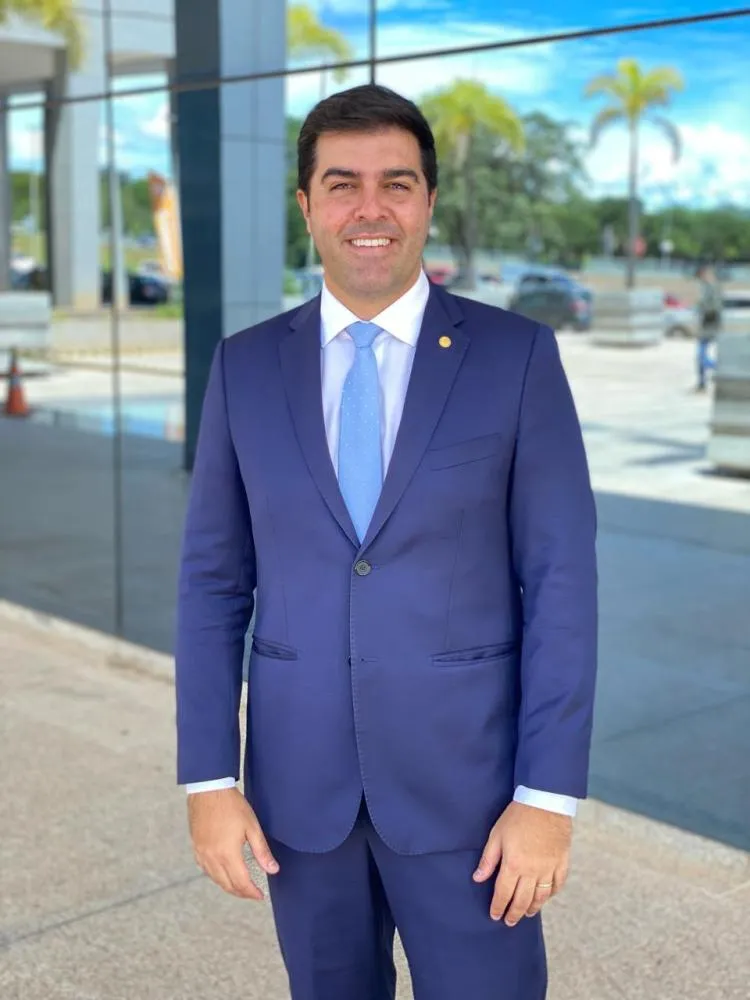
A Lei do Superendividamento teve origem em um projeto apresentado no Senado Federal em 2012. O texto chegou à Câmara dos Deputados em 2015 e, durante sua tramitação, foi relatado pelo então deputado federal Franco Cartafina, responsável pela elaboração do parecer que consolidou as medidas aprovadas pelo Congresso Nacional. A proposta foi sancionada em julho de 2021 e entrou em vigor como um importante marco na proteção dos direitos do consumidor brasileiro.
Passados cinco anos da sanção da lei, o crescimento do número de famílias endividadas reforça a atualidade da legislação. Especialistas apontam que o conjunto de medidas contribui para incentivar a concessão responsável de crédito, fortalecer a educação financeira e oferecer alternativas para que consumidores possam renegociar suas dívidas sem comprometer sua própria subsistência.
Mais do que criar instrumentos para renegociação de débitos, a Lei do Superendividamento passou a representar um importante avanço nas relações de consumo no Brasil. Em um cenário de recorde de endividamento, a legislação se mantém como uma ferramenta essencial para promover o equilíbrio financeiro das famílias, estimular práticas mais responsáveis por parte do mercado de crédito e garantir maior segurança jurídica aos consumidores.
Mín. 21° Máx. 32°