23°C 32°C
Uberaba, MG
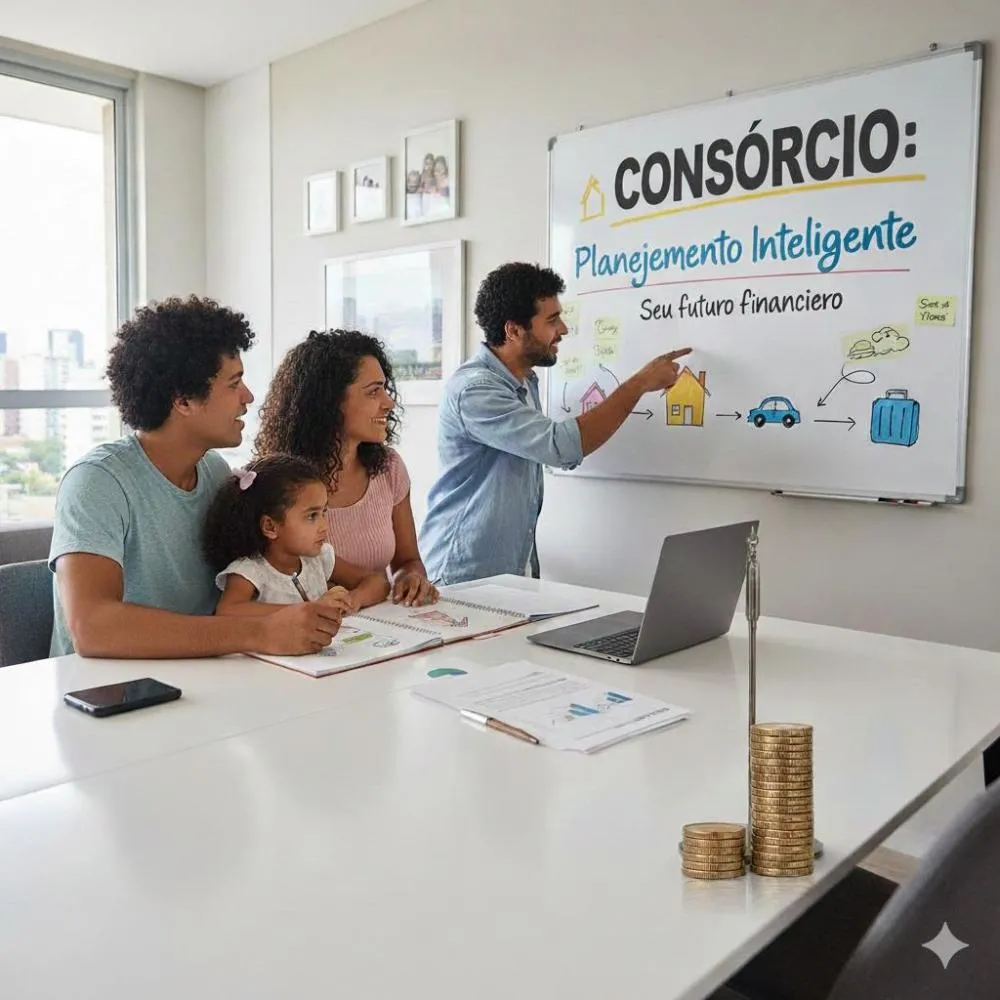
Só em 2025, o Banco Central mostra que o endividamento das famílias com o sistema financeiro gira em torno de 49% da renda acumulada em 12 meses, com comprometimento de quase 30% da renda mensal só para pagar dívidas.
Em paralelo, estudos apontam que os juros médios pagos por famílias e empresas seguem em patamar alto, com taxa mensal na casa de 3,5% ao mês em 2024, o que corrói o poder de compra ao longo do tempo.
Nesse cenário, cresce o interesse por alternativas ao crédito tradicional, especialmente para aquisição de imóveis, veículos e serviços. É aí que o consórcio aparece como uma estratégia de consumo mais planejada e, em muitos casos, financeiramente mais inteligente.
Um sistema regulado, antigo e em expansão
O consórcio não é modinha: ele é regulamentado por lei específica (Lei nº 11.795/2008), que define o sistema de consórcios como uma forma de autofinanciamento em grupo, fiscalizada e supervisionada pelo Banco Central do Brasil.
Resoluções recentes, como a BCB nº 285/2023 e a nº 362/2023, atualizaram as regras de funcionamento e ampliaram a proteção ao consumidor, reforçando transparência, participação em assembleias e tratamento justo em todas as fases da relação com a administradora.
Os números mostram a força dessa modalidade: em 2024, as adesões ao consórcio cresceram 7,4% e os créditos comercializados ultrapassaram R$ 378 bilhões, mesmo em um ambiente econômico volátil.
Em 2025, o sistema bateu recorde histórico, superando 12 milhões de participantes ativos e quase 1 milhão de contemplações apenas nos sete primeiros meses do ano, com mais de R$ 67 bilhões em créditos efetivamente entregues aos consorciados.
Só no segmento de imóveis, o volume de créditos contratados em 2024 chegou a R$ 191,11 bilhões – quase quatro vezes mais do que em 2019.
Esse crescimento consistente sugere que cada vez mais famílias e empresas estão enxergando o consórcio como instrumento de planejamento patrimonial, e não apenas como “última alternativa” ao financiamento.
Financiamento x Consórcio: o peso dos juros no bolso
Pesquisas acadêmicas que comparam financiamento e consórcio chamam atenção para um ponto central: o custo do dinheiro no longo prazo. Um estudo da Universidade Federal de Santa Catarina analisou a aquisição de imóvel residencial e mostrou que, em um financiamento tradicional, mais de 60% do total pago ao longo de 35 anos pode ser composto por juros e encargos, e não pelo valor efetivo do bem.
Outro trabalho, publicado em periódico científico brasileiro, compara consórcio e financiamento no cenário pós-pandemia e conclui que, para famílias com capacidade de planejamento e sem urgência extrema na aquisição do bem, o consórcio tende a ser financeiramente mais vantajoso, justamente pela ausência de juros e pela previsibilidade das parcelas.
Enquanto o financiamento embute taxa de juros (que é sensível à Selic, risco de crédito, prazo, etc.), no consórcio a principal cobrança é a taxa de administração, diluída ao longo do plano. Na prática, isso faz com que o custo total pago para chegar ao mesmo bem seja, em geral, significativamente menor no consórcio – especialmente em períodos de juros elevados, como o que o Brasil tem vivido nos últimos anos.
Por que o consórcio é, muitas vezes, uma decisão mais inteligente?
1. Menos pressão de endividamento de curto prazo
O consórcio estimula a lógica do “primeiro eu me organizo, depois eu compro”, ao contrário do crédito tradicional, baseado no “compre agora e resolva depois”. Em um país em que mais de 1,45 milhão de famílias assumiram novas dívidas nos últimos anos e uma parcela relevante declara não ter condições de quitá-las, reduzir a dependência de empréstimos caros se torna uma medida de saúde financeira.
2. Planejamento e disciplina financeira
Ao entrar em um grupo de consórcio, a família se compromete com uma contribuição mensal previsível, dentro do orçamento, o que funciona como uma “poupança forçada” com objetivo definido (imóvel, veículo, serviços, cirurgias, educação, viagens, etc.). Pesquisas de finanças comportamentais mostram que mecanismos de compromisso aumentam a probabilidade de concretização de metas de longo prazo, justamente porque ajudam a superar a tendência de adiar decisões importantes.
3. Proteção em ambiente de juros altos
Como não há juros compostos sobre o saldo devedor, o consórcio tende a sofrer menos impacto direto da volatilidade da taxa básica de juros. Em momentos de Selic elevada, o financiamento costuma encarecer e alongar ainda mais o custo total da dívida, enquanto o consórcio mantém sua lógica de custo mais linear, com correções previstas em contrato.
4. Flexibilidade de uso do crédito
Dados da ABAC mostram forte crescimento não só em consórcios de imóveis e veículos, mas também no segmento de serviços (como cirurgias, educação e turismo), que superou 130 mil participantes ativos em 2024.
Isso reforça o consórcio como ferramenta de alavancagem de projetos pessoais e profissionais, permitindo que a mesma lógica de planejamento seja aplicada a diferentes objetivos de vida.
Nem milagre, nem vilão: consórcio é ferramenta de estratégia
É importante reforçar: o consórcio não é solução mágica. Para quem precisa do bem com urgência imediata, o financiamento ainda pode fazer mais sentido, desde que caiba no orçamento. Já para quem tem horizonte de médio e longo prazo e deseja fugir da armadilha dos juros altos, a evidência empírica e os dados de mercado indicam que o consórcio é, sim, uma das formas mais inteligentes de adquirir bens hoje no Brasil.
Mais do que escolher “consórcio ou financiamento”, o desafio é mudar a mentalidade: sair da impulsividade do crédito fácil e caminhar para uma cultura de planejamento, disciplina e construção consistente de patrimônio. E, nesse movimento, o consórcio tem ocupado um lugar cada vez mais relevante nas estratégias financeiras de famílias e empresas brasileiras.
Mín. 23° Máx. 32°